Weekly Update - Un marché de l'énergie toujours perturbé
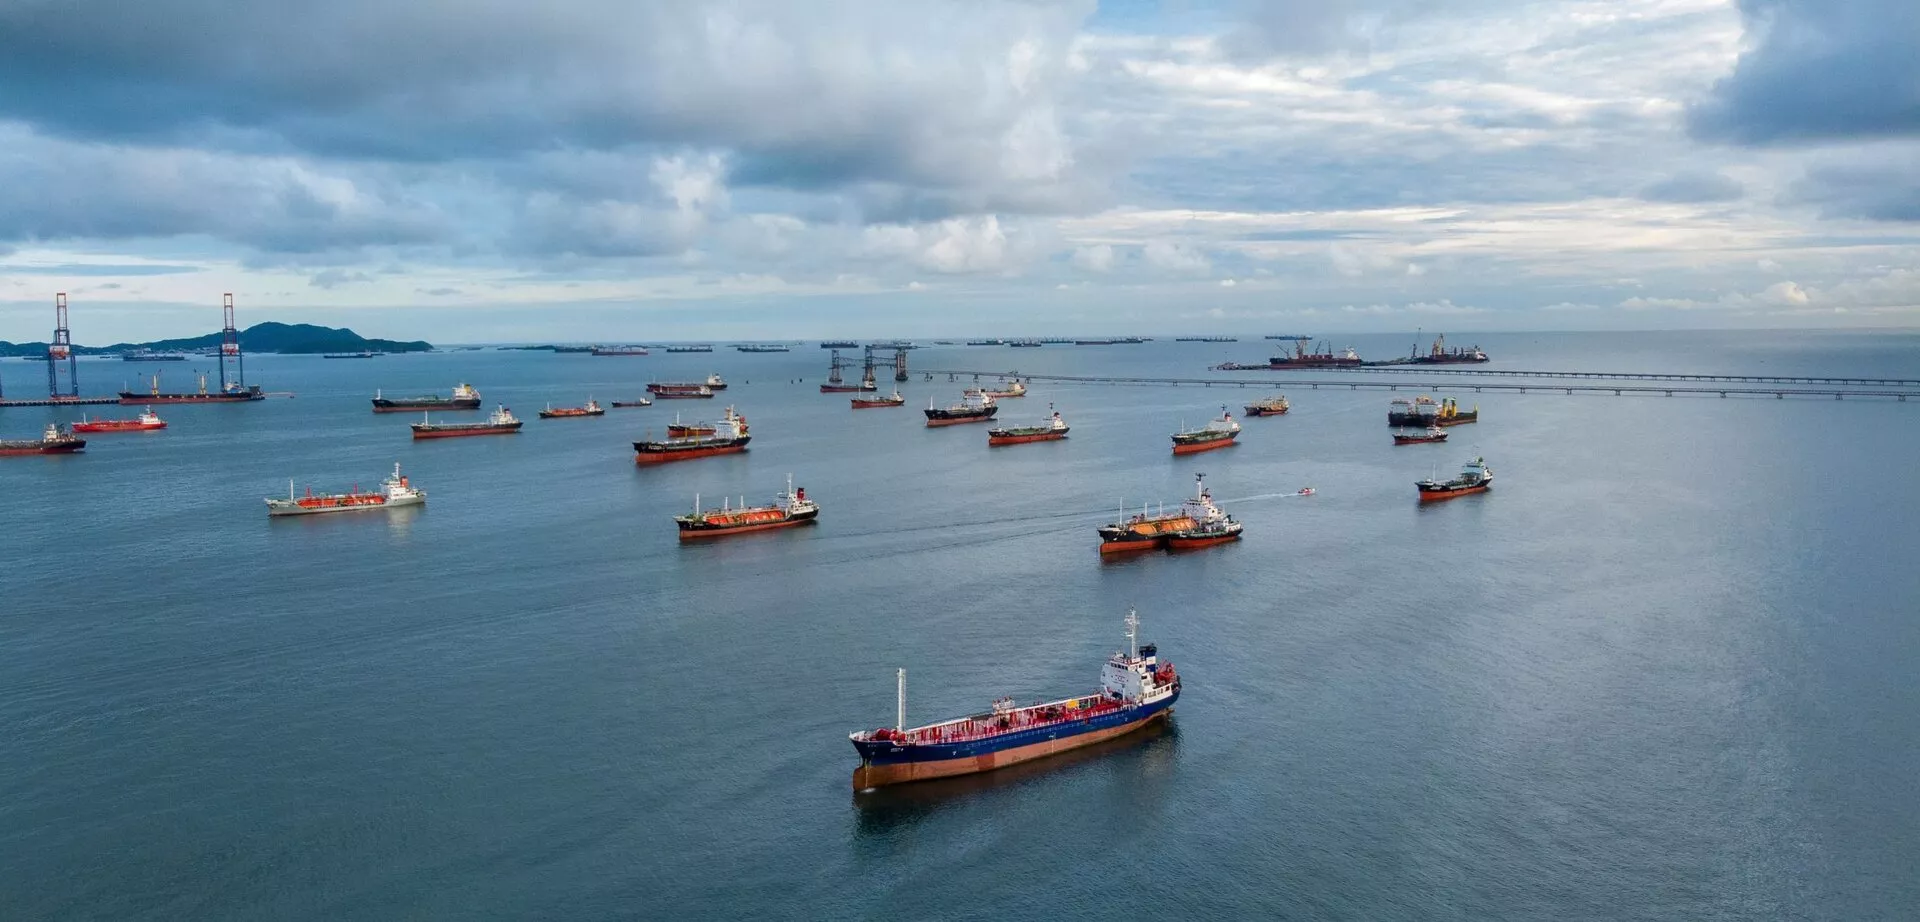
L’intensification du conflit au Moyen-Orient, marquée par l’attaque du principal oléoduc en Arabie saoudite et le blocage du trafic dans le détroit de Bab-el-Mandeb, se traduit par un net regain des prix de l’énergie, le prix du baril de Brent dépassant à nouveau les 100 USD/bl. En effet, ces événements s’ajoutent aux perturbations déjà en cours autour du détroit d’Ormuz. Au-delà du prix du pétrole brut, les perturbations affectant la région du Golfe ainsi que la Russie se traduisent également par des hausses plus marquées des prix des produits raffinés. Dans un environnement où la probabilité d’une persistance des perturbations des flux demeure élevée, les pressions inflationnistes devraient elles aussi rester soutenues, conduisant les banques centrales à maintenir une orientation restrictive.
Nouvelles tensions sur l’énergie liées à l’ouverture du « front » en mer Rouge. Les prix de l’énergie enregistrent des hausses marquées depuis la fin du mois d’août, le prix du Brent s’établissant au-dessus du seuil de 100 USD/bl (+40 % depuis le début du T3-26), tandis que le prix du gaz naturel en Europe atteint 77 EUR/MWh (+76 % depuis le début du T3-26). Cette hausse des prix coïncide avec le regain des tensions au Moyen-Orient, et plus particulièrement en mer Rouge. En effet, la prise de contrôle du détroit de Bab-el-Mandeb par la guérilla houthie au Yémen, ainsi que la mise hors service du principal oléoduc en Arabie saoudite, constituent des facteurs majeurs de déstabilisation. Ces événements risquent de réduire significativement les flux de pétrole et de produits raffinés transitant par la mer Rouge, principale voie alternative au Golfe persique. Parallèlement, si le trafic via le golfe Persique se normalise progressivement, notamment grâce à une hausse du transit via Oman, les flux demeurent inférieurs de 40 % à leur niveau moyen d’avant-guerre.
Des prix des produits dérivés en plus forte hausse. Les perturbations affectant les flux énergétiques du Golfe, mais également ceux de la Russie, se traduisent par des hausses de prix nettement plus importantes pour les produits dérivés. En effet, l’écart entre le prix du baril d’un produit dérivé et celui du Brent dépasse désormais 90 USD/bl, contre une moyenne de 20 USD avant-guerre. Cette hausse plus que proportionnelle par rapport au prix du pétrole reflète, en premier lieu, l’importance des exportations de produits dérivés dans les économies du Golfe. Ceux-ci représentent, par exemple, près de 20 % des exportations d’énergie de l’Arabie saoudite. En deuxième lieu, la réduction des capacités de raffinage en Russie à la suite des attaques ukrainiennes a fortement diminué les exportations russes, venant ainsi s’ajouter aux tensions déjà présentes. Enfin, les capacités de raffinage dans d’autres grandes économies ont reculé depuis la crise du Covid, accentuant davantage les tensions.
Une crise énergétique qui renforce la vigilance des banques centrales. Les principales banques centrales ont engagé un cycle de hausse des taux d’intérêt, la Fed portant son taux directeur à 4 % et la BoJ relevant le sien à 1,25 %. Par ailleurs, les tensions haussières sur les prix de l’énergie, combinées aux autres pressions inflationnistes ont conduit les banques centrales à relever leurs prévisions d’inflation pour les prochaines années au-dessus de leurs cibles. Dans ce contexte, les banques centrales devraient prolonger leur cycle de resserrement, maintenant ainsi des pressions haussières sur les taux souverains.
Lire l'intégralité de l'article

Par Clémentine Gallès Chef Economiste et Stratégiste Société Générale Private Banking et Juan Carlos Mendoza Diaz...
Par Clémentine Gallès Chef Economiste et Stratégiste Société Générale Private Banking et Juan Carlos Mendoza Diaz...
Par Clémentine Gallès Chef Economiste et Stratégiste Société Générale Private Banking et Juan Carlos Mendoza Diaz...
Par Clémentine Gallès Chef Economiste et Stratégiste Société Générale Private Banking et Juan Carlos Mendoza Diaz...