Weekly Update - BCE : la boite à outils est plus étoffée en cas contagion
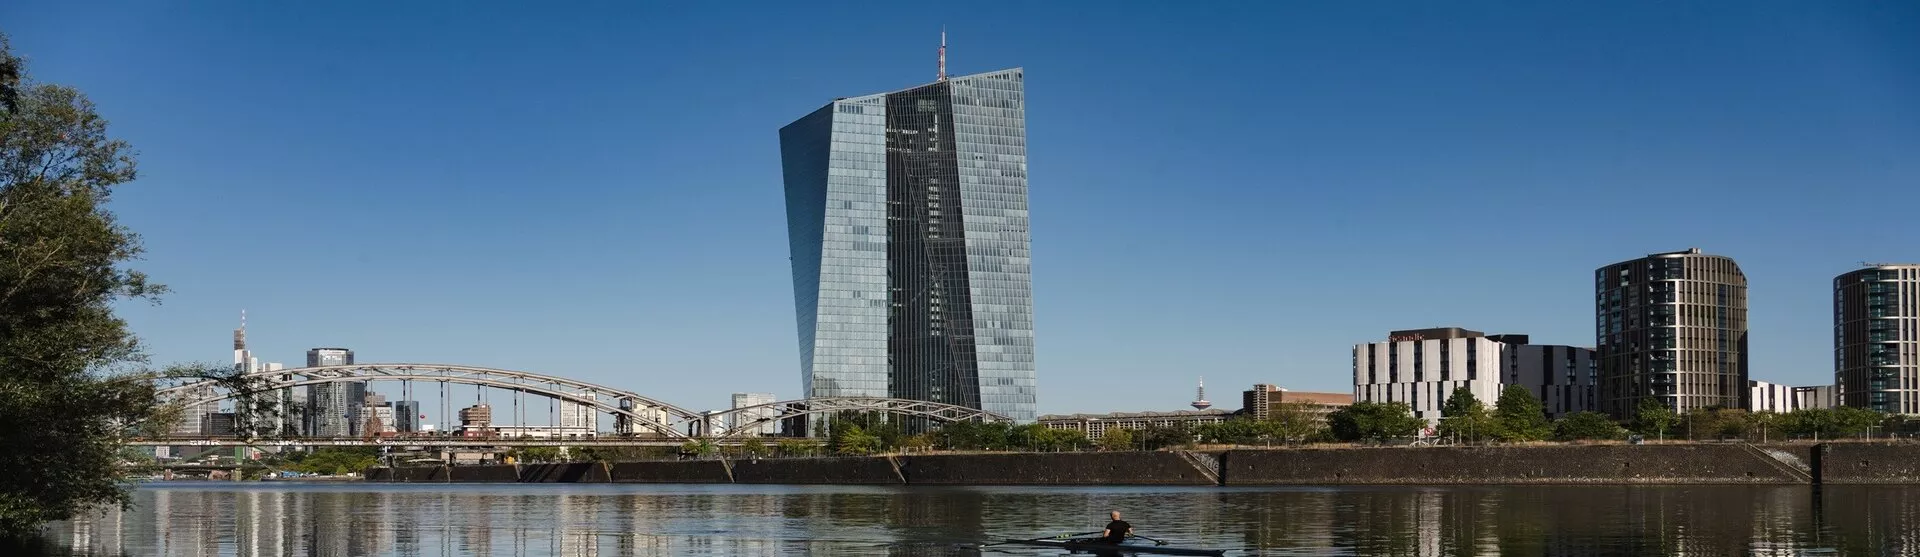
La forte hausse des taux d’intérêt à long terme, ainsi que l’élargissement des primes de risque souverain, font ressurgir le spectre de la crise de la dette en zone euro des années 2010. Pour autant, l’environnement économique actuel diffère de celui qui prévalait à l’époque. Surtout, la BCE dispose aujourd’hui d’un éventail plus large d’outils de court et moyen terme pour faire face à un resserrement significatif des conditions financières au sein de la zone monétaire. Ces instruments lui permettraient de jouer le rôle classique de prêteur en dernier ressort d’une banque centrale, notamment dans une situation où un gouvernement rencontrerait des difficultés à se financer sur les marchés. Leur mobilisation reste toutefois conditionnée, pour certains d’entre eux, à la mise en œuvre d’un plan d’ajustement convenu entre les autorités européennes et le gouvernement concerné.
La BCE dispose d’outils de court terme pour limiter le risque de fragmentation. La forte hausse des taux d’intérêt à long terme et l’élargissement des spreads remettent au centre des débats le rôle de la BCE dans l’atténuation de ces tensions. À ce stade, cette hausse des taux reflète davantage un scénario de croissance dynamique en zone euro, conjugué à une inflation plus élevée en raison de la crise énergétique. La BCE pourrait néanmoins mettre en œuvre plusieurs mesures si elle estimait que ces tensions perturbent la transmission de sa politique monétaire et s’étendent à l’ensemble des pays de la zone monétaire. À court terme, elle pourrait signaler une pause dans le cycle de hausse des taux d’intérêt qu’elle mène depuis juin 2026, considérant que la remontée des taux à long terme contribue elle-même à ramener l’inflation vers la cible de 2 %. Elle pourrait également décider de suspendre temporairement la réduction de son bilan via le PSPP (Public Sector Purchase Programme), lancé en 2015, et le PEPP (Pandemic Emergency Purchase Programme), lancé pendant la crise du Covid. Actuellement, la BCE réduit son bilan à un rythme moyen de 37 Mds EUR par mois. Dans le cadre du PEPP, elle peut par ailleurs ajuster le rythme de ses achats et ventes d’obligations. Au début de la crise du Covid, la BCE avait ainsi acheté, proportionnellement, davantage d’obligations des pays périphériques que de celles des pays du centre. Elle peut donc décider de ralentir le rythme de réduction de ses détentions d’obligations d’un pays donné.
La BCE dispose également d’outils de moyen terme. En cas de tensions financières plus importantes, susceptibles de faire réapparaître un risque de fragmentation de la zone monétaire, la BCE dispose, depuis 2012, d’autres instruments. En premier lieu, elle peut recourir au programme OMT (Outright Monetary Transactions), en coordination avec les autorités européennes. Dans ce cadre, la BCE peut acheter des obligations d’un pays d’une maturité inférieure à trois ans, à condition que le gouvernement concerné mette en œuvre un plan d’ajustement budgétaire coordonné avec la Commission européenne. La BCE peut également recourir au TPI (Transmission Protection Instrument), qui lui permet d’acheter des obligations souveraines si elle considère que, à la suite d’un choc exogène, l’élargissement des primes de risque ne reflète pas les fondamentaux macroéconomiques du pays et/ou se transmet à d’autres pays. Enfin, ces programmes sont complémentaires des différents dispositifs de fourniture de liquidités au secteur financier, tels que les LTRO. Depuis leur lancement, ni l’OMT ni le TPI n’ont été utilisés ou sollicités, mais leur création s’est accompagnée d’une nette réduction des primes de risque souverain. En effet, même si ces programmes sont assortis de conditions, ils officialisent le rôle de la BCE en tant que prêteur en dernier ressort, non seulement pour le système bancaire, mais également pour les États souverains, limitant ainsi le risque d’une désintégration de la zone monétaire.
Lire l'intégralité de l'article
Par Clémentine Gallès Chef Economiste et Stratégiste Société Générale Private Banking et Juan Carlos Mendoza Diaz...
Par Clémentine Gallès Chef Economiste et Stratégiste Société Générale Private Banking et Juan Carlos Mendoza Diaz...

Par Clémentine Gallès Chef Economiste et Stratégiste Société Générale Private Banking et Juan Carlos Mendoza Diaz...
Par Clémentine Gallès Chef Economiste et Stratégiste Société Générale Private Banking et Juan Carlos Mendoza Diaz...