Fondations actionnaires : transmettre son entreprise au service du bien commun
Préserver l’indépendance d’une entreprise tout en donnant une dimension philanthropique à sa transmission : c’est l’ambition portée par le modèle des fondations actionnaires. Déjà largement répandu dans plusieurs pays d’Europe du Nord, ce dispositif suscite un intérêt croissant en France auprès des entrepreneurs soucieux d’inscrire leur société dans le temps long.
Virginie Seghers, Présidente de Prophil et fondatrice de la communauté De Facto, nous éclaire sur les spécificités de ce modèle qui s’implante en France.
Qu’est-ce qu’une fondation actionnaire ?
La fondation actionnaire(1) est un modèle de transmission, de gouvernance et de partage de la valeur choisi par des entrepreneurs qui cherchent à concilier préservation de l’entreprise et contribution au bien commun. C’est une appellation générique qui désigne une fondation ou une structure assimilée comme le fonds de dotation, qui détient, par transfert de propriété, tout ou partie du capital d’une entreprise.
Les fondateurs, propriétaires d’une entreprise, décident donc, souvent avec leurs enfants, de se déposséder d’une partie voire de la totalité de leurs titres pour les donner à une fondation (ou à un fonds de dotation), afin que la fondation préserve l’entreprise à long terme.
Prophil a contribué à faire émerger ce modèle en France depuis une dizaine d’années au travers de ses activités de recherche, de plaidoyer et de conseil en stratégie, qui lui ont permis d’accompagner de nombreux entrepreneurs pionniers français.
En quoi les fondations actionnaires permettent-elles de concilier pérennité d’une entreprise et philanthropie ?
L’objectif d’une fondation actionnaire est de doter l’entreprise d’un actionnaire stable et de long terme : par définition, une fondation n’appartient à personne et ne peut donc pas être rachetée. Elle n’a pas d’actionnaires. Si on se réfère aux travaux d’éminents chercheurs européens, dans des pays nord-européens où le modèle est développé depuis plus d’un siècle, la fondation actionnaire vise aussi à devenir un actionnaire de contrôle de l’entreprise. Elle a pour vocation d’exercer un rôle fondamental de préservation de l’entreprise et des valeurs (matérielles et immatérielles) qui font son ADN singulier.
Par ailleurs, et par nature en France, toute fondation (ou fonds de dotation) poursuit un objet d’intérêt général. Grâce aux dividendes qu’elle reçoit et à d’autres sources de financement (dons, donations, legs…), la fondation mène une politique philanthropique, avec des moyens souvent bien supérieurs à une fondation classique et inscrit son action sur le temps long. Tous les membres de notre communauté De Facto, qui réunit les entrepreneurs français pionniers de ce modèle, mènent ainsi une double mission actionnariale et philanthropique via leur fondation actionnaire : Léa Nature, Monin, Archimbaud, Bureau Vallée, KS Group, CETIH, Palais des Thés, Le Monde… en sont quelques exemples parmi d’autres.
Ce modèle est particulièrement développé en Europe du Nord, mais bien moins en France. Quelles sont les raisons qui expliquent une forte disparité entre ces pays et quelles sont, selon vous, les perspectives des fondations actionnaires en France ?
Nous venons de publier une vaste étude(2) « Les fondations actionnaires s’implantent en France » en deux tomes sur le sujet. Les chiffres sont parlants et les écarts sont significatifs. On recense plus de 1 400 fondations actionnaires au Danemark, plus de 1 000 en Allemagne et plus de 200 en Suisse. À titre d’exemple, des groupes internationaux tels que Carlsberg, Novo Nordisk, Bosch, Bertelsmann ou Carl Zeiss sont contrôlés par des fondations actionnaires.
Pour résumer, les principaux freins en France sont avant tout culturels, mais relèvent aussi du droit des successions, notamment de la réserve héréditaire. Des obstacles juridiques et fiscaux subsistent également lorsque les titres transmis sont détenus par une holding. Ces enjeux font l’objet de recommandations formulées dans notre étude et d’un plaidoyer auprès des pouvoirs publics. Nous sommes désormais confiants : les « Premières Rencontres des fondations actionnaires », organisées le 9 juin au ministère de l’Économie et des Finances, ont réuni plus de 400 participants, dont plus de 100 entrepreneurs, les meilleurs experts européens ainsi que les principaux réseaux concernés. Une telle mobilisation, encore difficilement envisageable il y a quelques années, montre qu’à l’heure de la « grande transmission » et face aux défis sociaux et environnementaux, la fondation actionnaire peut constituer une réponse pertinente.
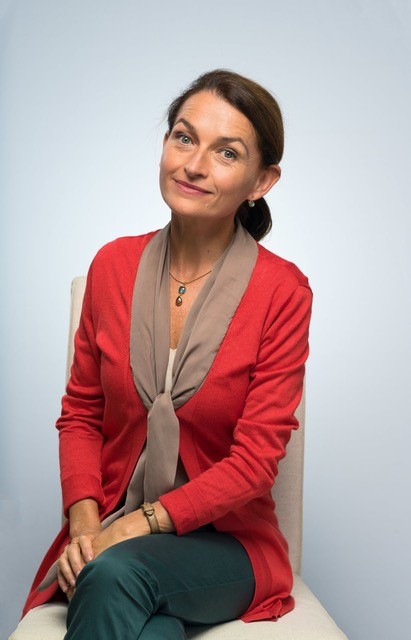
Virginie Seghers
Virginie Seghers est présidente de Prophil, une entreprise à mission indépendante de conseil en stratégie et de recherche, dédiée à la contribution des entreprises au bien commun. Depuis sa création en 2013, Prophil a accompagné plus de 250 entreprises dans leurs trajectoires de transformation.
Virginie est aussi fondatrice de la communauté De Facto (Dynamique européenne en faveur des fondations actionnaires) qui réunit les pionniers français et des experts européens de ce modèle de transmission et de partage de la valeur.
© droits réservés
Sources
(1) Pour apporter davantage de précisions, nous ne considérons pas comme « fondation actionnaire » le fruit de la filialisation d’activités commerciales par une fondation existante, ni la détention de titres d’entreprises par celle-ci, qui relève d‘une politique de placements financiers, ni enfin les titres détenus par une fondation via une donation temporaire d’usufruit.
(2) « Les fondations actionnaires s’implantent en France », publiée par Prophil avec sa communauté De Facto, éditions Prophil juin 2026. Disponible sur https://prophil.eu/publications/.
AVERTISSEMENT :
Ce document n’a pas de valeur contractuelle. Il n’est destiné à fournir ni un service d’investissement tel que le conseil en investissement, ni un service connexe d’investissement, ni un conseil en arbitrage, ni un conseil juridique, comptable ou fiscal de la part de Société Générale Private Banking France (ci-après « SGPB France »), qui ne peut donc être tenue responsable pour toute décision prise par un investisseur sur la seule base de son contenu. SGPB France ne s’engage ni à l’actualiser, ni à le modifier.
Avant toute décision d’investissement, veuillez prendre connaissance des informations de la documentation détaillée du service ou produit envisagé, notamment celles liées aux risques associés et consulter vos conseils juridiques et fiscaux. Si le document est consulté par un non-résident fiscal français, il devra s’assurer avec ses conseils juridiques et fiscaux qu’il respecte les dispositions légales et réglementaires de la juridiction concernée. Il n’est destiné ni à être diffusé aux Etats-Unis, ni à un résident fiscal américain, ni à une personne ou dans une juridiction pour laquelle une telle diffusion serait restreinte ou illégale.
Les informations sur les performances passées éventuellement reproduites ne garantissent en aucun cas les performances futures. Ces performances futures sont donc indicatives. Le rendement obtenu par des investisseurs variera selon les performances du marché et la durée de conservation de l’investissement. Les performances futures peuvent être soumises à l’impôt, qui dépend de votre situation personnelle présente et future.
Société générale a mis en place une politique de gestion des conflits d’intérêts. SGPB France a mis en place (i) une politique de traitement des réclamations formulées par ses clients, disponible sur demande auprès de votre banquier privé ou sur son site internet et (ii) une politique de protection des données personnelles (https://www.privatebanking.societegenerale.com/fr/protection-donnees-personnelles/). À tout moment et sans frais, vous disposez d’un droit d’accès, de rectification, de limitation du traitement, d’effacement de vos données et d’un droit d’opposition à leur usage à des fins de prospection commerciale en contactant notre Délégué à la Protection des Données par courriel (protectiondesdonnees@societegenerale.fr). En cas de litige, vous pouvez déposer une réclamation auprès de la Commission Nationale de l’Informatique et des Libertés (CNIL), autorité de contrôle en charge du respect des obligations en matière de données à caractère personnel.